
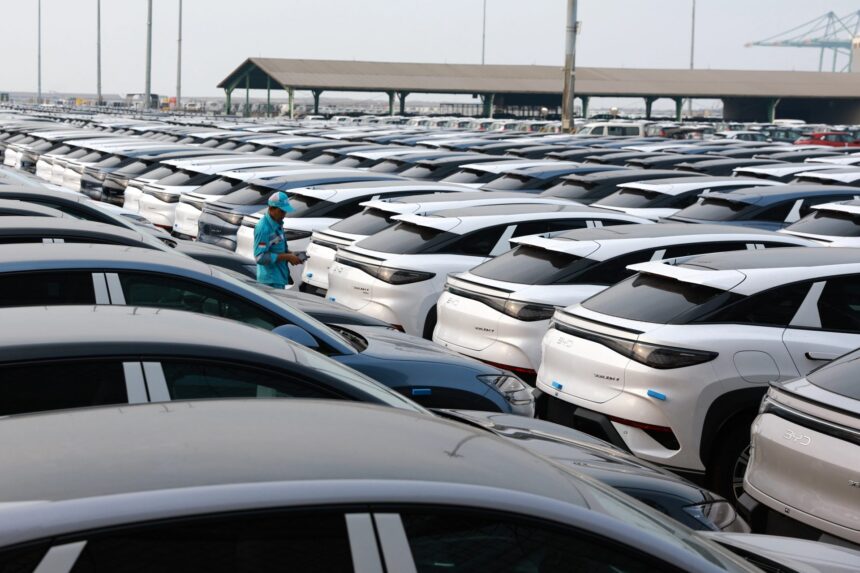
- Η ευρωπαϊκή αγορά ανακάμπτει, αλλά όχι όλοι με τον ίδιο ρυθμό
- Volkswagen Group: Η Skoda ανεβαίνει, η Volkswagen υποχωρεί
- Stellantis: Η Fiat ξεχωρίζει, η Alfa Romeo και η DS πιέζονται
- Η Renault Group κατέγραψε 882.788 ταξινομήσεις, με πτώση 3,5% σε ετήσια βάση.
- Hyundai και Kia: Δύο διαφορετικές εμπορικές πορείες
- Toyota, BMW και Mercedes-Benz: Σταθερότητα με επιμέρους κέρδη
- Η Mercedes-Benz κινήθηκε επίσης ανοδικά, με αύξηση 3,6% και 426.414 αυτοκίνητα.
- Οι κινεζικές μάρκες ανεβάζουν ταχύτητα
- Η μάχη των ταξινομήσεων είναι πλέον και γεωπολιτική
- Ο πίνακας των ταξινομήσεων

Η ευρωπαϊκή αγορά αυτοκινήτου αλλάζει ισορροπίες, με τα στοιχεία της ACEA για το εννεάμηνο του 2026 να αποκαλύπτουν σημαντικές διαφοροποιήσεις ανάμεσα στους μεγάλους κατασκευαστές και τις επιμέρους μάρκες τους. Η Volkswagen διατηρεί την πρώτη θέση, η Stellantis εμφανίζει θετικό πρόσημο, ενώ η Renault και η Hyundai αντιμετωπίζουν πιέσεις. Την ίδια στιγμή, οι BYD, Chery και Leapmotor καταγράφουν εντυπωσιακούς ρυθμούς ανάπτυξης, εντείνοντας τον ανταγωνισμό στην ευρωπαϊκή αγορά.
Η ευρωπαϊκή αγορά ανακάμπτει, αλλά όχι όλοι με τον ίδιο ρυθμό
Η αγορά νέων επιβατικών αυτοκινήτων στην Ευρωπαϊκή Ένωση κατέγραψε 8.517.059 ταξινομήσεις από τον Ιανουάριο έως τον Σεπτέμβριο του 2026, σημειώνοντας αύξηση 5,7% σε σύγκριση με το αντίστοιχο διάστημα του 2025. Η θετική εικόνα της συνολικής αγοράς, ωστόσο, δεν μεταφράζεται σε ομοιόμορφη ανάπτυξη για όλους τους κατασκευαστές.
Η Volkswagen Group διατήρησε την πρώτη θέση, με 2.230.190 ταξινομήσεις και οριακή αύξηση 0,7%. Η Stellantis ακολούθησε με 1.342.159 αυτοκίνητα και άνοδο 5,1%, ενώ η Renault Group υποχώρησε κατά 3,5%, στις 882.788 ταξινομήσεις.
Η εικόνα γίνεται πιο ενδιαφέρουσα όταν η ανάλυση περνά από τους ομίλους στις μάρκες. Οι επιδόσεις διαφορετικών εταιρειών μέσα στον ίδιο όμιλο δείχνουν ότι η εμπορική δυναμική δεν εξαρτάται μόνο από το μέγεθος του κατασκευαστή, αλλά και από την ανταγωνιστικότητα των επιμέρους προϊόντων του.
Volkswagen Group: Η Skoda ανεβαίνει, η Volkswagen υποχωρεί
Ο μεγαλύτερος κατασκευαστής στην ΕΕ διατήρησε την πρωτιά, όμως η συνολική του επίδοση κρύβει σημαντικές διαφοροποιήσεις.
Η Volkswagen κατέγραψε 881.892 ταξινομήσεις στο εννεάμηνο, με πτώση 3,3%. Αντίθετα, η Skoda ενισχύθηκε κατά 7,8%, φτάνοντας τις 573.791 μονάδες, ενώ η Audi σημείωσε αύξηση 3,5%, στις 395.536 ταξινομήσεις.
Η Cupra κινήθηκε επίσης ανοδικά, με 186.700 αυτοκίνητα και οριακή αύξηση 0,2%. Στον αντίποδα, η Seat υποχώρησε κατά 0,9%, στις 141.787 μονάδες, ενώ η Porsche σημείωσε μεγαλύτερη πτώση 13,6%, με 44.861 ταξινομήσεις.
Το συμπέρασμα είναι σαφές: η διατήρηση της πρώτης θέσης του ομίλου δεν σημαίνει ότι όλες οι μάρκες του κινούνται με την ίδια ταχύτητα. Η Skoda αναδεικνύεται σε σημαντικό μοχλό ανάπτυξης, την ώρα που η βασική μάρκα Volkswagen και η Porsche εμφανίζουν απώλειες.
Stellantis: Η Fiat ξεχωρίζει, η Alfa Romeo και η DS πιέζονται
Η Stellantis εμφάνισε μία από τις θετικότερες συνολικές επιδόσεις μεταξύ των μεγάλων ευρωπαϊκών ομίλων, με 1.342.159 ταξινομήσεις και αύξηση 5,1% στην ΕΕ.
Η Fiat ήταν ο ισχυρότερος αναπτυξιακός πρωταγωνιστής μεταξύ των βασικών μαρκών της, με 260.332 αυτοκίνητα και άνοδο 29,5%. Θετική πορεία κατέγραψε και η Citroën, με αύξηση 8,1% στις 269.509 ταξινομήσεις, ενώ η Opel ενισχύθηκε κατά 6,1%, στις 249.265 μονάδες.
Αντίθετα, η Peugeot υποχώρησε κατά 1,5%, στις 417.600 ταξινομήσεις. Η Jeep σημείωσε πτώση 6,6%, η Alfa Romeo υποχώρησε κατά 26,3% και η DS κατά 17,1%.
Η εικόνα αποτυπώνει μια ανομοιογενή ανάκαμψη. Η αύξηση της Fiat και η ενίσχυση της Citroën συνεισφέρουν στη βελτίωση του ομίλου, αλλά οι απώλειες σε Alfa Romeo και DS αναδεικνύουν ότι η ανάκαμψη δεν αφορά το σύνολο του χαρτοφυλακίου.
Renault Group: Η Renault κρατά, η Dacia υποχωρεί
Η Renault Group κατέγραψε 882.788 ταξινομήσεις, με πτώση 3,5% σε ετήσια βάση.
Η Renault διατήρησε θετικό πρόσημο, με 496.044 αυτοκίνητα και αύξηση 1,4%. Η Alpine σημείωσε ισχυρή ποσοστιαία άνοδο 47,5%, αν και σε σαφώς μικρότερη κλίμακα, φτάνοντας τις 8.785 μονάδες.
Αντίθετα, η Dacia υποχώρησε κατά 9,9%, στις 377.959 ταξινομήσεις. Η εξέλιξη έχει ιδιαίτερο ενδιαφέρον για μια μάρκα που έχει οικοδομήσει την εμπορική της ταυτότητα στην προσιτή τιμή και στη σχέση αξίας-κόστους.
Η επίδοση δείχνει ότι η πίεση στην ευρωπαϊκή αγορά δεν κατανέμεται ισότιμα, ακόμη και μεταξύ εταιρειών που απευθύνονται σε συγγενικά κοινά.
Hyundai και Kia: Δύο διαφορετικές εμπορικές πορείες
Ο όμιλος Hyundai κατέγραψε 593.332 ταξινομήσεις στην ΕΕ, υποχωρώντας κατά 2,6%.
Η Kia κινήθηκε αντίθετα, με 316.786 αυτοκίνητα και αύξηση 7,9%. Η Hyundai, από την άλλη πλευρά, περιορίστηκε στις 276.546 μονάδες, σημειώνοντας πτώση 12,4%.
Η απόκλιση ανάμεσα στις δύο μάρκες δείχνει ότι η κοινή εταιρική βάση και η πρόσβαση σε συγγενείς τεχνολογίες δεν εγγυώνται αντίστοιχη εμπορική απόδοση. Η ανταγωνιστικότητα της γκάμας, η τιμολόγηση και η ανταπόκριση στις ανάγκες των αγοραστών παραμένουν καθοριστικοί παράγοντες.
Toyota, BMW και Mercedes-Benz: Σταθερότητα με επιμέρους κέρδη
Η Toyota Group παρέμεινε σχεδόν αμετάβλητη, με 597.409 ταξινομήσεις και οριακή πτώση 0,2%. Η βασική μάρκα Toyota ενισχύθηκε κατά 0,3%, ενώ η Lexus υποχώρησε κατά 5,9%.
Η BMW Group κατέγραψε 586.538 ταξινομήσεις, αυξημένες κατά 4,6%. Η BMW σημείωσε άνοδο 3,3%, στις 491.480 μονάδες, ενώ η MINI ενισχύθηκε κατά 12,2%, στις 95.058 ταξινομήσεις.
Η Mercedes-Benz κινήθηκε επίσης ανοδικά, με αύξηση 3,6% και 426.414 αυτοκίνητα.
Οι τρεις κατασκευαστές επιβεβαιώνουν ότι η ευρωπαϊκή αγορά δεν κινείται αποκλειστικά με βάση τη μετάβαση στα ηλεκτρικά. Η συνολική εμπορική επίδοση εξαρτάται από τη σύνθεση της γκάμας, την τιμή, το προϊοντικό μείγμα και τη δυνατότητα προσέγγισης διαφορετικών κατηγοριών αγοραστών.
Οι κινεζικές μάρκες ανεβάζουν ταχύτητα
Η πιο εντυπωσιακή αλλαγή στα στοιχεία της ACEA εντοπίζεται στην ανάπτυξη κινεζικών κατασκευαστών, οι οποίοι διευρύνουν την παρουσία τους στην ΕΕ.
Η BYD κατέγραψε 206.002 ταξινομήσεις στο εννεάμηνο, σημειώνοντας αύξηση 154,4% σε σύγκριση με το 2025. Η Chery Automobile, στην οποία η ACEA εντάσσει τις Chery, Jaecoo, Jetour και Omoda, έφτασε τις 137.003 ταξινομήσεις, με εντυπωσιακή άνοδο 246,5%.
Η SAIC Motor, που περιλαμβάνει μάρκες όπως η MG, κατέγραψε 186.650 αυτοκίνητα και αύξηση 20,4%. Η Leapmotor, μέσω της ιδιαίτερης εταιρικής σχέσης της με τη Stellantis, έφτασε τις 72.760 ταξινομήσεις, σημειώνοντας άνοδο 393,6%.
Παράλληλα, ο όμιλος Geely, όπως ορίζεται από την ACEA, κατέγραψε 236.214 ταξινομήσεις και αύξηση 10,6%. Η συγκεκριμένη κατηγορία περιλαμβάνει τις Geely, Volvo Cars, Polestar, Lynk & Co, Smart, Zeekr και άλλες εταιρείες, επομένως δεν αντιπροσωπεύει αποκλειστικά κινεζικά εμπορικά σήματα.
Τα ποσοστά ανάπτυξης είναι εντυπωσιακά, αλλά χρειάζεται να διαβαστούν μαζί με το μέγεθος της αγοράς που κατακτά κάθε εταιρεία. Η ταχεία άνοδος από μικρότερη βάση δεν σημαίνει αυτομάτως ότι οι νεοεισερχόμενοι έχουν εκτοπίσει τους καθιερωμένους κατασκευαστές. Δείχνει, όμως, ότι ο ανταγωνισμός εντείνεται και ότι οι κινεζικές εταιρείες κερδίζουν έδαφος.
Η μάχη των ταξινομήσεων είναι πλέον και γεωπολιτική
Η εμπορική πορεία των κατασκευαστών συνδέεται πλέον με ένα ευρύτερο στρατηγικό διακύβευμα. Η Ευρώπη επιδιώκει να διατηρήσει μια αυτοκινητοβιομηχανία που στηρίζει εκατομμύρια θέσεις εργασίας, τεχνολογικές αλυσίδες και σημαντικό μέρος της βιομηχανικής της ισχύος. Την ίδια στιγμή, κινεζικοί όμιλοι επεκτείνονται στην ευρωπαϊκή αγορά, αξιοποιώντας την κλίμακα παραγωγής τους, την τεχνογνωσία στις μπαταρίες και την αυξανόμενη γκάμα ηλεκτρικών και εξηλεκτρισμένων μοντέλων.
Οι ταξινομήσεις από μόνες τους δεν αποδεικνύουν ότι η ευρωπαϊκή αυτοκινητοβιομηχανία χάνει οριστικά τον ανταγωνισμό. Καταγράφουν, ωστόσο, μια πραγματικότητα που δεν μπορεί να αγνοηθεί: οι κινεζικές μάρκες αυξάνουν το μερίδιό τους, ενώ αρκετοί παραδοσιακοί κατασκευαστές εμφανίζουν στασιμότητα ή απώλειες.
Το στοίχημα για την Ευρώπη δεν είναι απλώς να πουλήσει περισσότερα ηλεκτρικά αυτοκίνητα. Είναι να διατηρήσει την τεχνολογική της βάση, να προσφέρει ανταγωνιστικά και οικονομικά προσιτά μοντέλα και να περιορίσει κρίσιμες εξαρτήσεις από τρίτες χώρες. Η επόμενη φάση της αγοράς θα κριθεί τόσο στα προϊόντα και στις τιμές όσο και στην παραγωγή μπαταριών, στις πρώτες ύλες και στις βιομηχανικές επενδύσεις.
Η ευρωπαϊκή αγορά αναπτύσσεται, αλλά η μάχη για το ποιος θα ελέγχει το μέλλον της αυτοκίνησης μόλις εντείνεται.
Ο πίνακας των ταξινομήσεων
|
Όμιλος / Κατασκευαστής |
Ταξινομήσεις Ιανουαρίου–Σεπτεμβρίου 2026 |
Μεταβολή έναντι 2025 |
|---|---|---|
|
Volkswagen Group |
2.230.190 |
+0,7% |
|
Stellantis |
1.342.159 |
+5,1% |
|
Renault Group |
882.788 |
−3,5% |
|
Hyundai Group |
593.332 |
−2,6% |
|
Toyota Group |
597.409 |
−0,2% |
|
BMW Group |
586.538 |
+4,6% |
|
BYD |
206.002 |
+154,4% |
|
SAIC Motor |
186.650 |
+20,4% |
|
Chery Automobile |
137.003 |
+246,5% |
|
Leapmotor |
72.760 |
+393,6% |