

- 1. Το Παράδοξο των EVs: Γιατί η Τρέχουσα Άνοδος Προσπερνά τη Λιανική και Τι Σημαίνει για τους Κατασκευαστές
- 2. Ανεπίλυτη Σύγκρουση Στόχων στην Εφοδιαστική Αλυσίδα: Όταν η Μη Πρακτική Ρύθμιση Απειλεί την Ανταγωνιστικότητα
- 3. Euro 7 από τον Νοέμβριο του 2026: Το Νέο Ρυθμιστικό Κύμα Πιέζει τα Δίκτυα Διανομής και τις Τιμές
- 4. Στοιχεία Ταξινομήσεων ACEA: Γιατί η Εικόνα της Ανάπτυξης είναι Απατηλή
Post Drive News | 26/10 – 01/11/2026
Η ευρωπαϊκή αγορά αυτοκινήτου βρίσκεται αντιμέτωπη με μια δομική αναντιστοιχία: οι επίσημοι αριθμοί ανάπτυξης συγκαλύπτουν μια βαθιά κρίση στη λιανική πώληση (B2C), ενώ η υπερρύθμιση από τις Βρυξέλλες, από τη γραφειοκρατία της εφοδιαστικής αλυσίδας έως το επερχόμενο πρότυπο Euro 7, επιβαρύνει περαιτέρω τους κατασκευαστές και τα δίκτυα διανομέων. Την ίδια στιγμή, η αλλαγή των συσχετισμών δυνάμεων υπέρ των πιο προσβάσιμων οικονομικά προτάσεων και των κινεζικών ομίλων γίνεται πιο εμφανής από ποτέ.
1. Το Παράδοξο των EVs: Γιατί η Τρέχουσα Άνοδος Προσπερνά τη Λιανική και Τι Σημαίνει για τους Κατασκευαστές
Τα τελευταία στοιχεία ταξινομήσεων του ACEA δείχνουν αύξηση στα αμιγώς ηλεκτρικά οχήματα (BEVs) τον Σεπτέμβριο και συνεχή συρρίκνωση των κινητήρων εσωτερικής καύσης. Ωστόσο, η εικόνα αυτή δεν αποτελεί μαζική στροφή των καταναλωτών, αλλά μια δομική ανισορροπία.
-
B2B Drivers vs Ιδιώτες Αγοραστές: Η ζήτηση οδηγείται σχεδόν αποκλειστικά από εταιρικούς στόλους, απαιτήσεις ESG και βελτιστοποίηση του TCO, ενώ οι ιδιώτες καταναλωτές παραμένουν διστακτικοί λόγω του υψηλού κόστους κτήσης.
-
Η Στρατηγική της Stellantis για το B2C: Με ανακοινώσεις για φθηνά αστικά EVs (όπως η παραγωγή στο εργοστάσιο του Pomigliano d’Arco από το 2028 και η πιθανή αναβίωση του Opel Agila), η Stellantis επιχειρεί να αναζωογονήσει το λιανικό κομμάτι. Το ισχυρό δίκτυο και τα ιστορικά brands της προσφέρουν πλεονέκτημα εμπιστοσύνης έναντι των Κινέζων.
-
Η Πρόκληση της Αξιοπιστίας: Προηγούμενα τεχνικά προβλήματα σε μπαταρίες, λογισμικό και ποιότητα στις πρώτες γενιές μοντέλων της Fiat και της Jeep επιβάρυναν τις σχέσεις με τους πελάτες και τους διανομείς. Τα προσιτά μοντέλα με χαμηλό περιθώριο κέρδους απαιτούν απόλυτη επιχειρησιακή συνέπεια και αξιοπιστία στο after-sales για να πετύχουν.
2. Ανεπίλυτη Σύγκρουση Στόχων στην Εφοδιαστική Αλυσίδα: Όταν η Μη Πρακτική Ρύθμιση Απειλεί την Ανταγωνιστικότητα
Η πρόσφατη τοποθέτηση του ACEA αναδεικνύει το νομικό και λειτουργικό αδιέξοδο που δημιουργεί η πληθώρα ευρωπαϊκών κανονιστικών απαιτήσεων (CSDDD, Κανονισμός Μπαταριών, CBAM).
-
Το Νομικό Παράδοξο: Οι Ευρωπαίοι κατασκευαστές υποχρεούνται να αποδεικνύουν την ιχνηλασιμότητα και τη διαφάνεια των υλικών μέχρι την αρχική τους πηγή, την ίδια στιγμή που οι νομοθεσίες βασικών τρίτων χωρών απαγορεύουν ρητά την κοινοποίηση τέτοιων δεδομένων.
-
Αύξηση Κόστους Compliance: Η εμμονή σε αυστηρούς κανονισμούς δεν ενισχύει τη βιωσιμότητα, αλλά προκαλεί επιχειρησιακά σημεία συμφόρησης και κατακόρυφη αύξηση του κόστους συμμόρφωσης.
-
Αίτημα για Ρεαλιστικές Κατευθυντήριες Γραμμές: Ο ACEA ζητά εναλλακτικούς μηχανισμούς επαλήθευσης και εφαρμογή της αρχής της «μέγιστης νομικά εφικτής συμμόρφωσης», ώστε η γραφειοκρατία να μην καταστρέψει οριστικά την ανταγωνιστικότητα της ευρωπαϊκής βιομηχανίας.
3. Euro 7 από τον Νοέμβριο του 2026: Το Νέο Ρυθμιστικό Κύμα Πιέζει τα Δίκτυα Διανομής και τις Τιμές
Ενώ ο κλάδος προσπαθεί να διαχειριστεί την ηλεκτρική μετάβαση, μια νέα ρυθμιστική υποχρέωση πλησιάζει με την σταδιακή εφαρμογή του προτύπου Euro 7 από τις 29 Νοεμβρίου 2026.
-
Διεύρυνση Κριτηρίων: Για πρώτη φορά, το πρότυπο δεν αφορά μόνο τους ρύπους της εξάτμισης, αλλά θεσπίζει όρια για τα σωματίδια από τα φρένα και τα ελαστικά, καθώς και ελάχιστες νομικές απαιτήσεις για τη διάρκεια ζωής των μπαταριών στα EVs.
-
Επιβάρυνση 150€ – 500€ ανά Όχημα: Το πρόσθετο κόστος συμμόρφωσης θα πιέσει περαιτέρω τα περιθώρια κέρδους στο B2C, οδηγώντας πολλούς κατασκευαστές στην οριστική κατάργηση μη κερδοφόρων μικρών θερμικών μοντέλων.
-
Εγγυήσεις Μπαταριών & After-Sales: Η απαίτηση διατήρησης τουλάχιστον του 80% της χωρητικότητας της μπαταρίας μετά από 5 χρόνια ή 100.000 χλμ. ενισχύει την εμπιστοσύνη των καταναλωτών, αλλά αυξάνει σημαντικά το ρίσκο εγγυήσεων και το κόστος after-sales για τα δίκτυα.
4. Στοιχεία Ταξινομήσεων ACEA: Γιατί η Εικόνα της Ανάπτυξης είναι Απατηλή
Παρά την ήπια συνολική αύξηση της ευρωπαϊκής αγοράς κατά +5,7% στο γ’ τρίμηνο του 2026, τα αναλυτικά στοιχεία του ACEA αποκαλύπτουν βίαιες εσωτερικές ανακατατάξεις:
-
Μετατόπιση προς τα Κάτω: Στον Όμιλο VW, οι κεντρικές μάρκες VW (-3,3%) και Porsche (-13,6%) υποχωρούν, ενώ η Škoda (+7,8%) συγκρατεί τα μεγέθη. Στη Stellantis, η Fiat (+29,5%) και η Citroën (+8,1%) φέρνουν τον όγκο, ενώ Alfa Romeo (-26,3%) και DS (-17,1%) καταγράφουν μεγάλη πτώση.
-
Πίεση στο Value Segment: Η υποχώρηση της Dacia (-9.9%) αποδεικνύει ότι η απώλεια αγοραστικής δύναμης των ιδιωτών καταναλωτών έχει φτάσει πλέον μέχρι και την κατηγορία discount.
-
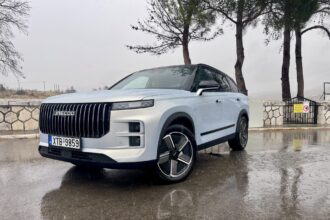
Εκρηκτική Άνοδος των Κινέζων: BYD (+154,4%), Chery (+246,5%) και Leapmotor (+393,6%) σημειώνουν τριψήφια ποσοστά αύξησης, επιβεβαιώνοντας ότι το πλεονέκτημά τους πέρα από την ηλεκτροκίνηση εστιάζει πλέον στην κλίμακα παραγωγής και την ηγεσία τιμής.
-
Δομικά Αίτια Υστέρησης: Το υψηλό κόστος ενέργειας στην Ευρώπη μετά την απώλεια του φθηνού ρωσικού φυσικού αερίου, η βαριά φορολογία, η υπερρύθμιση και οι άκαμπτες δομές εργασίας έχουν καταστήσει την ευρωπαϊκή παραγωγή εξαιρετικά ακριβή σε σχέση με τον διεθνή ανταγωνισμό.